Escuchar
El régimen de Invalidez, Vejez y Muerte (IVM), el fondo de jubilaciones más grande del país, entra a finales de octubre en una etapa decisiva para definir cómo se sostendrán las pensiones de más de 400.000 beneficiarios en las próximas décadas.
Representantes de distintos sectores estarán presentes, a partir de finales de este mes de octubre, en una mesa de diálogo para analizar la sostenibilidad del sistema y los cambios necesarios para asegurar su futuro, confirmó Jaime Barrantes, gerente de Pensiones de la Caja Costarricense de Seguro Social (CCSS).
La entidad preparó 20 propuestas de cambios estructurales, cuantificables y administrativos para aliviar las finanzas del sistema y fortalecer su solvencia. Las iniciativas fueron presentadas el 30 de abril, durante la sesión ordinaria N.° 9603 de la Junta Directiva.
El proceso de discusión de la sostenibilidad del régimen se realizará luego de que el Comité de Vigilancia de la CCSS advirtiera, en enero anterior, de que la reserva del IVM se agotaría antes del 2047.
En el 2025, la institución usó por primera vez ¢50.000 millones de la reserva para pagar pensiones, situación que se esperaba no ocurriera hasta el 2041.
La última mesa de diálogo coordinada por la CCSS se efectuó entre junio y noviembre del 2017. En ese momento, se presentaron 33 propuestas, pero la gran mayoría no fueron implementadas.
La reforma más relevante, aprobada por la Directiva de la CCSS en agosto del 2021, consistió en modificar el cálculo de la pensión. Adicionalmente, se eliminó la jubilación anticipada para los hombres y se elevó la edad de retiro anticipado para las mujeres de 60 años a 63 años.
A continuación, se detallan las propuestas que serán conocidas en el nuevo proceso de diálogo.
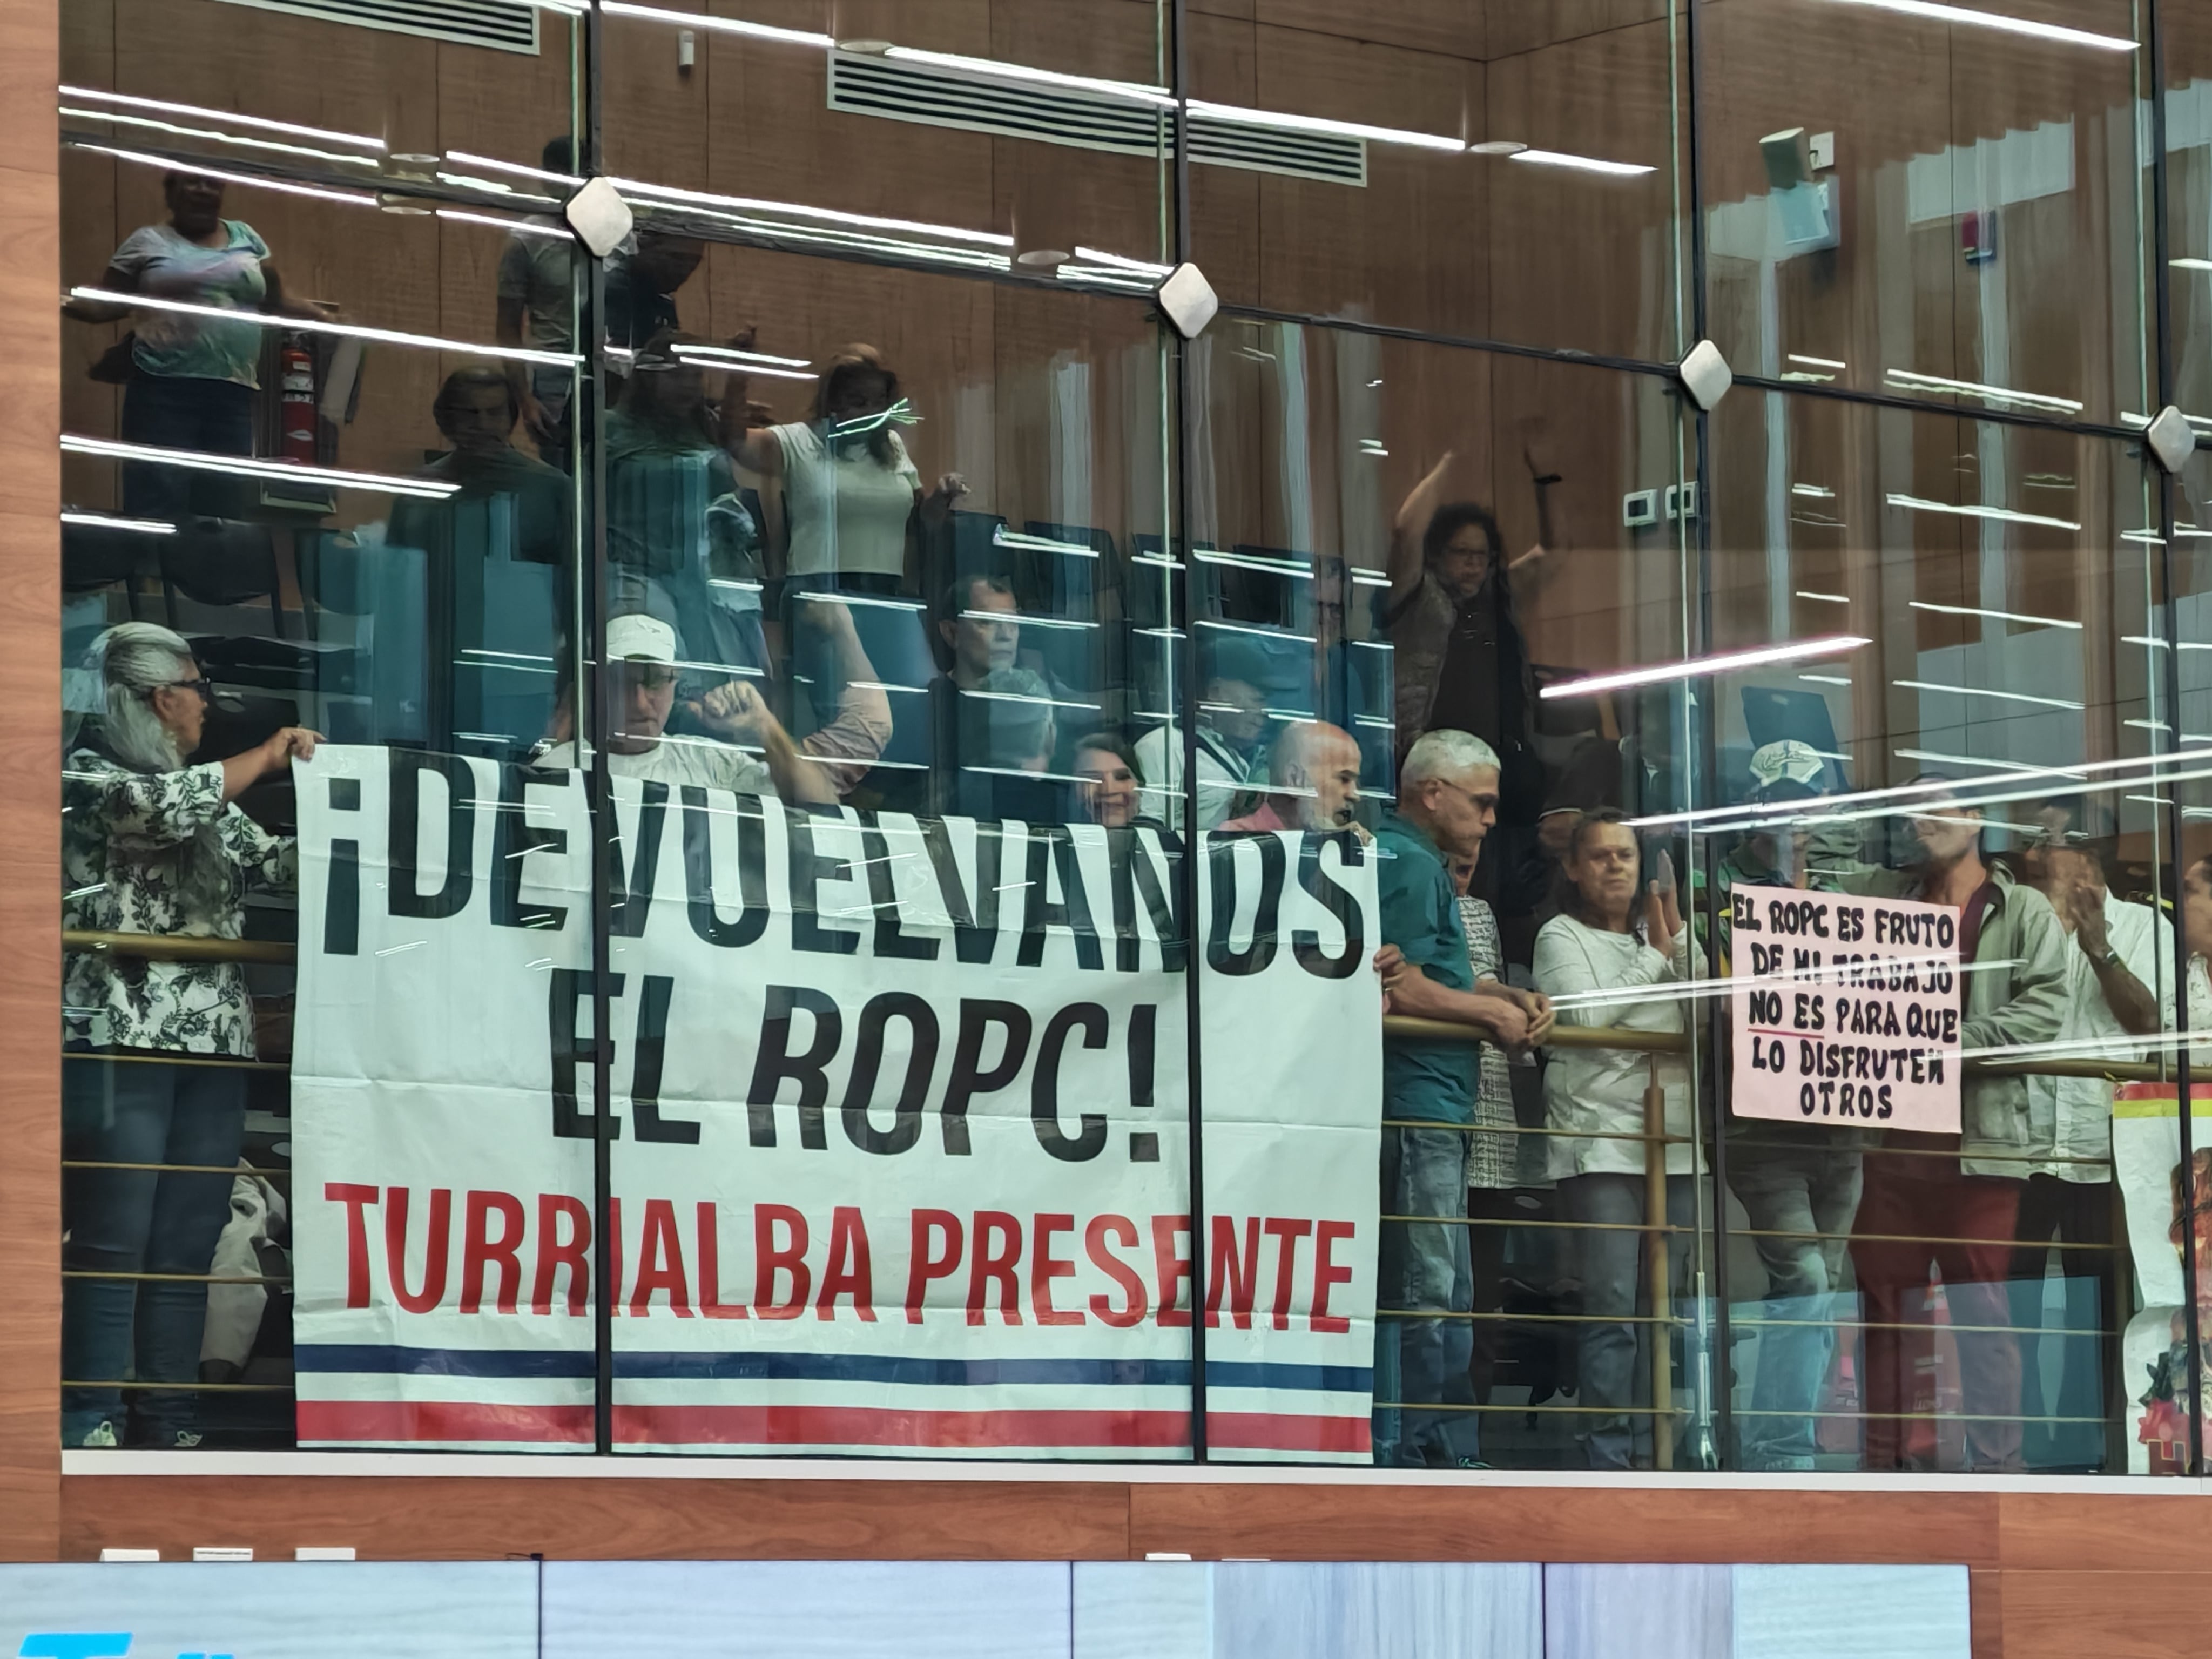
1. Trasladar contribución del Banco Popular al IVM
Actualmente, la Ley Orgánica del Banco Popular establece que los patronos deben aportar mensualmente un 0,5% del salario de cada trabajador. De ese porcentaje, la mitad se destina al Régimen Obligatorio de Pensiones (ROP) y la otra ingresa como patrimonio de la entidad bancaria para financiar su capital social y actividades de desarrollo.
La primera propuesta de la Gerencia de Pensiones para la mesa de diálogo plantea redirigir ese 0,25% que recibe el Banco Popular hacia el IVM. Según el informe técnico presentado sobre la iniciativa, para aplicarla sería necesario aprobar un proyecto de ley.
2. Redistribución de cargas patronales
Otra de las propuestas plantea trasladar al IVM las cuotas patronales que hoy se destinan al Instituto Nacional de Aprendizaje (INA) y al Fondo de Desarrollo Social y Asignaciones Familiares (Fodesaf), equivalentes a cerca de un 7,25% de las cargas sociales.
Para compensar el faltante en esas entidades, se utilizaría el espacio fiscal que se libere conforme disminuyan las obligaciones del pago de pensiones con cargo al Presupuesto Nacional. Al tratarse de un sistema cerrado, esas prestaciones se irán reduciendo de forma progresiva y requerirán cada vez menos recursos públicos.
Así, el Estado asumiría ese financiamiento, mientras las cargas patronales se redirigen al IVM con miras a alcanzar una prima de contribución de entre 15% y 16%.

3. Ajuste en la tasa de reemplazo
Entre las reformas propuestas al IVM figura un importante recorte en las pensiones, mediante la reducción de la tasa de reemplazo. Este es el porcentaje del salario que la persona recibe al jubilarse.
En la actualidad la CCSS otorga una pensión equivalente a entre el 43% y el 52,5% del salario de referencia. La propuesta plantea reducir ese porcentaje a un rango de entre 40% y 43%.
Así, por ejemplo, una persona con un salario de referencia de ¢800.000 recibiría una pensión mensual de entre ¢320.000 y ¢344.000 con el cálculo propuesto. Con la regla actual, el beneficiario recibe entre ¢344.000 y ¢416.000.

4. Pensionados aportarían a su Seguro de Salud
Una de las iniciativas contempla que los jubilados asuman el pago del 5% al Seguro de Salud. Esto se debe a que, a diferencia de otros regímenes, quienes se pensionan por el IVM no enfrentan hoy el rebajo, ya que ese aporte lo cubre el propio fondo. Con el cambio propuesto, el monto se deduciría directamente de la pensión mensual.
Para aplicarlo, serían necesarias reformas legales a la Ley N.º 6230, que interpreta el artículo 2 de la Ley N.º 5905, así como una modificación al artículo 3 del Reglamento del Seguro de Invalidez, Vejez y Muerte de la Caja Costarricense de Seguro Social (N.º 6898), donde se establece esa cobertura.
Los jubilados del Magisterio Nacional y el Poder Judicial sí asumen el pago del 5% al Seguro de Salud.
5. Ajuste en pensión anticipada y compensación a mujeres
Las reformas también plantean ajustes a las opciones de pensión anticipada, aunque el informe técnico de la Gerencia Financiera de la CCSS no precisa cuáles serían los cambios.
Además, se valoran incentivos para trabajadoras independientes, como reconocer un número determinado de cuotas según la cantidad de hijos, así como beneficios por labores de cuido de familiares. La Nación consultó en mayo al gerente de Pensiones, Jaime Barrantes, cuántas cuotas se reconocerían. Este indicó que la cantidad se definiría con base en criterios técnicos.
6. Contribución solidaria de pensiones altas
Se plantea establecer una contribución solidaria para las personas con las pensiones más altas del país. El informe no precisa qué porcentaje se aplicaría ni cuánto representaría ese aporte en ingresos para el fondo del IVM.
7. Ajustes en la pensión mínima
Actualmente, el monto de la pensión mínima está ligado a los movimientos de la base mínima contributiva. Sin embargo, una de las propuestas de reforma busca eliminar esa relación automática, de modo que el piso de las jubilaciones deje de estar determinado por el salario mínimo y pueda calcularse de manera independiente.
8. Aumento en las cotizaciones
A las reformas que impactarían a los futuros jubilados se sumaría un aumento en las cotizaciones requeridas para obtener la pensión por vejez, la cual pasaría de 300 a 360 cuotas, es decir, de 25 años a 30 años de trabajo.
Lo anterior implicaría, en promedio, unos cinco años adicionales de trabajo para cumplir con el requisito, pese a que la CCSS insiste en que no prevé ni analizará elevar la edad de jubilación.
9. Incentivo por postergación
La Gerencia de Pensiones de la Caja también contempla reconocer un incentivo a quienes decidan postergar voluntariamente su jubilación más allá de los 65 años. La propuesta indica que sería un beneficio nocional ligado al esfuerzo contributivo adicional realizado después de alcanzar las 360 cuotas.
10. Incremento en participación de mujeres aseguradas
Una de las propuestas plantea incorporar un 5% adicional de mujeres aseguradas al IVM. La iniciativa permitiría que quienes cuentan con cobertura del Seguro de Salud por beneficio familiar coticen únicamente para el régimen de pensiones. Así, se ampliaría la base de aportantes y los ingresos del fondo, al tiempo que se facilitaría el acceso de más mujeres a una pensión.
11. Universalización
Como parte de una estrategia de universalización, la Gerencia de Pensiones de la CCSS plantea medidas para fortalecer el Régimen No Contributivo (RNC), ampliar su cobertura y simplificar los trámites de acceso. Según el informe técnico, cerca del 40% de las personas mayores de 65 años carece de una pensión, en parte porque no cumple los requisitos para acceder al RNC.
12. Inscripción automática al ROP
La propuesta consiste en afiliar automáticamente al ROP a los trabajadores independientes, con la posibilidad de retirarse si así lo desean. Actualmente, este sector no está sujeto a una disposición que lo obligue a realizar aportes a ese régimen complementario, sino que la obligatoriedad aplica solo a los asalariados y dependientes.
13. Pensión consumo
La Gerencia de Pensiones también planteará recurrir a la llamada “pensión consumo” para aumentar los ingresos del fondo. La propuesta consiste en redirigir un 1% del impuesto al valor agregado (IVA) al Sistema de Pensiones. Estos recursos alimentarían una cuenta voluntaria administrada por las operadoras.
14. Ajustes automáticos
La CCSS propone establecer ajustes automáticos en las variables del régimen, a partir de factores económicos, demográficos y sociales, que puedan aplicarse de manera gradual conforme cambien las condiciones del sistema.
15. Flexibilizar el mercado laboral
Esta propuesta busca mejorar y flexibilizar la participación laboral de las mujeres y las personas mayores, como grupos vulnerables en materia de pensiones. También pretende facilitar la incorporación al sistema de trabajadores de plataformas, nativos digitales, servicios y emprendimientos.
16. Separar el cobro de la deuda
Otra iniciativa plantea cobrar por separado las deudas del gobierno con el Seguro de Salud y el IVM, que actualmente se registran en una sola cuenta por cobrar. Según la Gerencia de Pensiones, esto permitiría enfocarse en montos menores, con mayor posibilidad de recuperación, e inyectar liquidez al fondo.
17. Gobernanza especializada en IVM
Esta modificación busca establecer una gobernanza especializada en el IVM mediante la creación de una Junta Directiva adicional a la actual, enfocada en Pensiones. Según la CCSS, el crecimiento y la complejidad del sistema requieren un mayor espacio para su atención y discusión.
18. Diversificación de inversiones
Otra propuesta plantea especializar y diversificar el portafolio de inversiones, con opciones como obra pública y mercados internacionales. El IVM invirtió por primera vez en el exterior en mayo pasado, mediante la compra de dos bonos del Tesoro de Estados Unidos por $10 millones, pero aún tiene holgura legal para ampliar esas operaciones.
19. Aseguramiento a poblaciones
Al igual que la propuesta para flexibilizar el ingreso al mercado laboral, la CCSS plantea flexibilizar el aseguramiento de distintas poblaciones, como trabajadores independientes y personas que se desempeñan en entornos digitales, incluidas quienes laboran en plataformas y emprendimientos en línea.
20. Alfabetización financiera
La última propuesta plantea fortalecer la alfabetización financiera, con énfasis en los jóvenes, para mejorar sus conocimientos sobre jubilación, fondos complementarios y otros aspectos clave para llegar a la edad de retiro con solvencia.