Escuchar
El valor de una joya depende de factores como el peso, la pureza del oro, la calidad y las características de las piedras.
También influye el diseño, la marca, el estado de conservación y, especialmente, las condiciones del mercado en el momento de la venta, explica el economista Vidal Villalobos.
Guillermo Cavallini, propietario de Joyería José Luis Cavallini, un negocio con 135 años de trayectoria, destaca que el valor más importante de una joya puede ser sentimental. Sin embargo, al determinar su precio también se toman en cuenta los valores de referencia de los metales preciosos, principalmente el oro y la plata.
Desde su fundación, en 1969, el Banco Popular (BP) cuenta, con base en su Ley Orgánica, con un área de pignoración. En este servicio se valoran los bienes que las personas dejan como garantía para obtener un préstamo.
Marlon Valverde, director general de Banca Social del BP, explicó que esta área evalúa específicamente joyas de oro y diamantes. Indicó que actualmente es la única entidad financiera que ofrece este producto en el país.
Las piezas son valoradas por expertos mediante un procedimiento establecido por el banco y quedan bajo custodia de la entidad mientras la persona cancela el crédito.
La Nación presenció el proceso de autenticación de las alhajas de oro que custodia el BP, realizado por un especialista certificado como perito tasador de joyas.
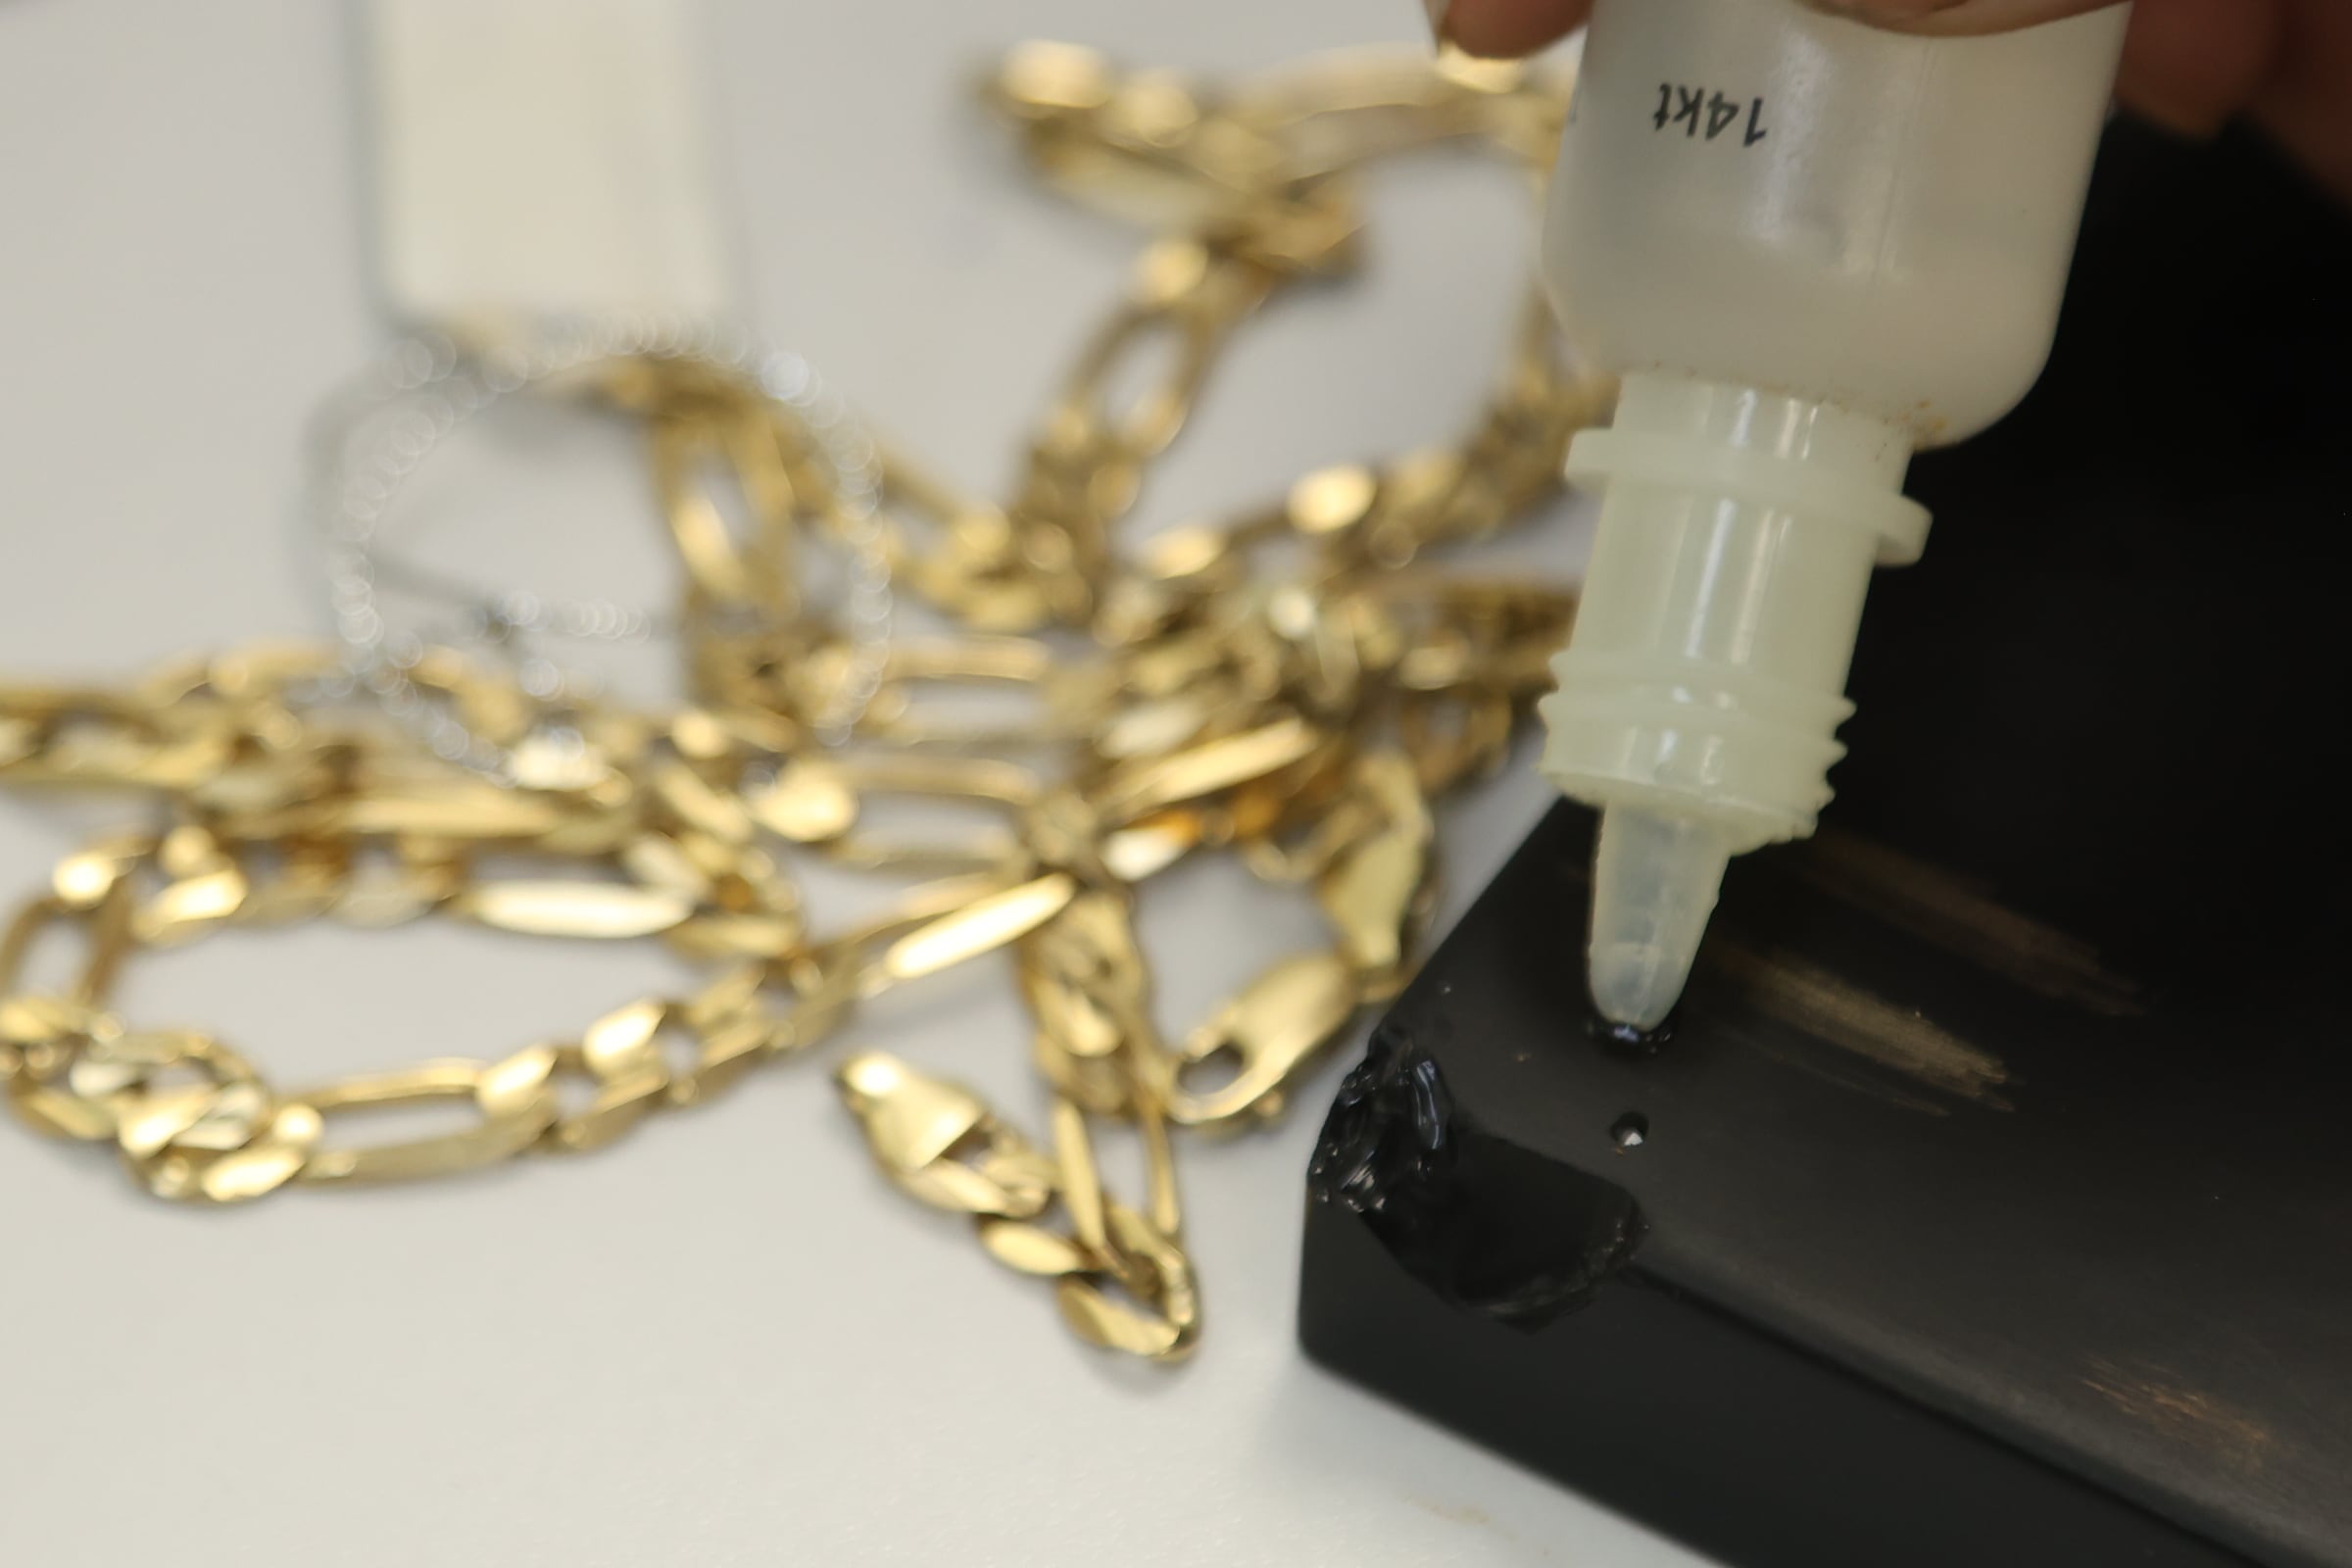
El primer paso consiste en verificar el metal. Para ello, el especialista frota la pieza de oro sobre una piedra de prueba, una especie de ladrillo utilizado para este proceso. Sobre la marca que deja la pieza se aplican gotas de sustancias químicas para determinar el kilataje.
El procedimiento permite comprobar si las piezas son de 10, 14, 18 o 22 kilates.
A mayor kilataje, mayor es el porcentaje de pureza de la pieza.
Posteriormente, mediante un lente, se verifica que la joya tenga grabado el kilataje, una referencia que ayuda a comprobar su autenticidad. Finalmente, la pieza se coloca en una balanza digital para determinar su peso en gramos.
Una vez conocido el peso, se calcula su valor tomando como referencia el precio del oro registrado por el Banco Central de Costa Rica (BCCR).
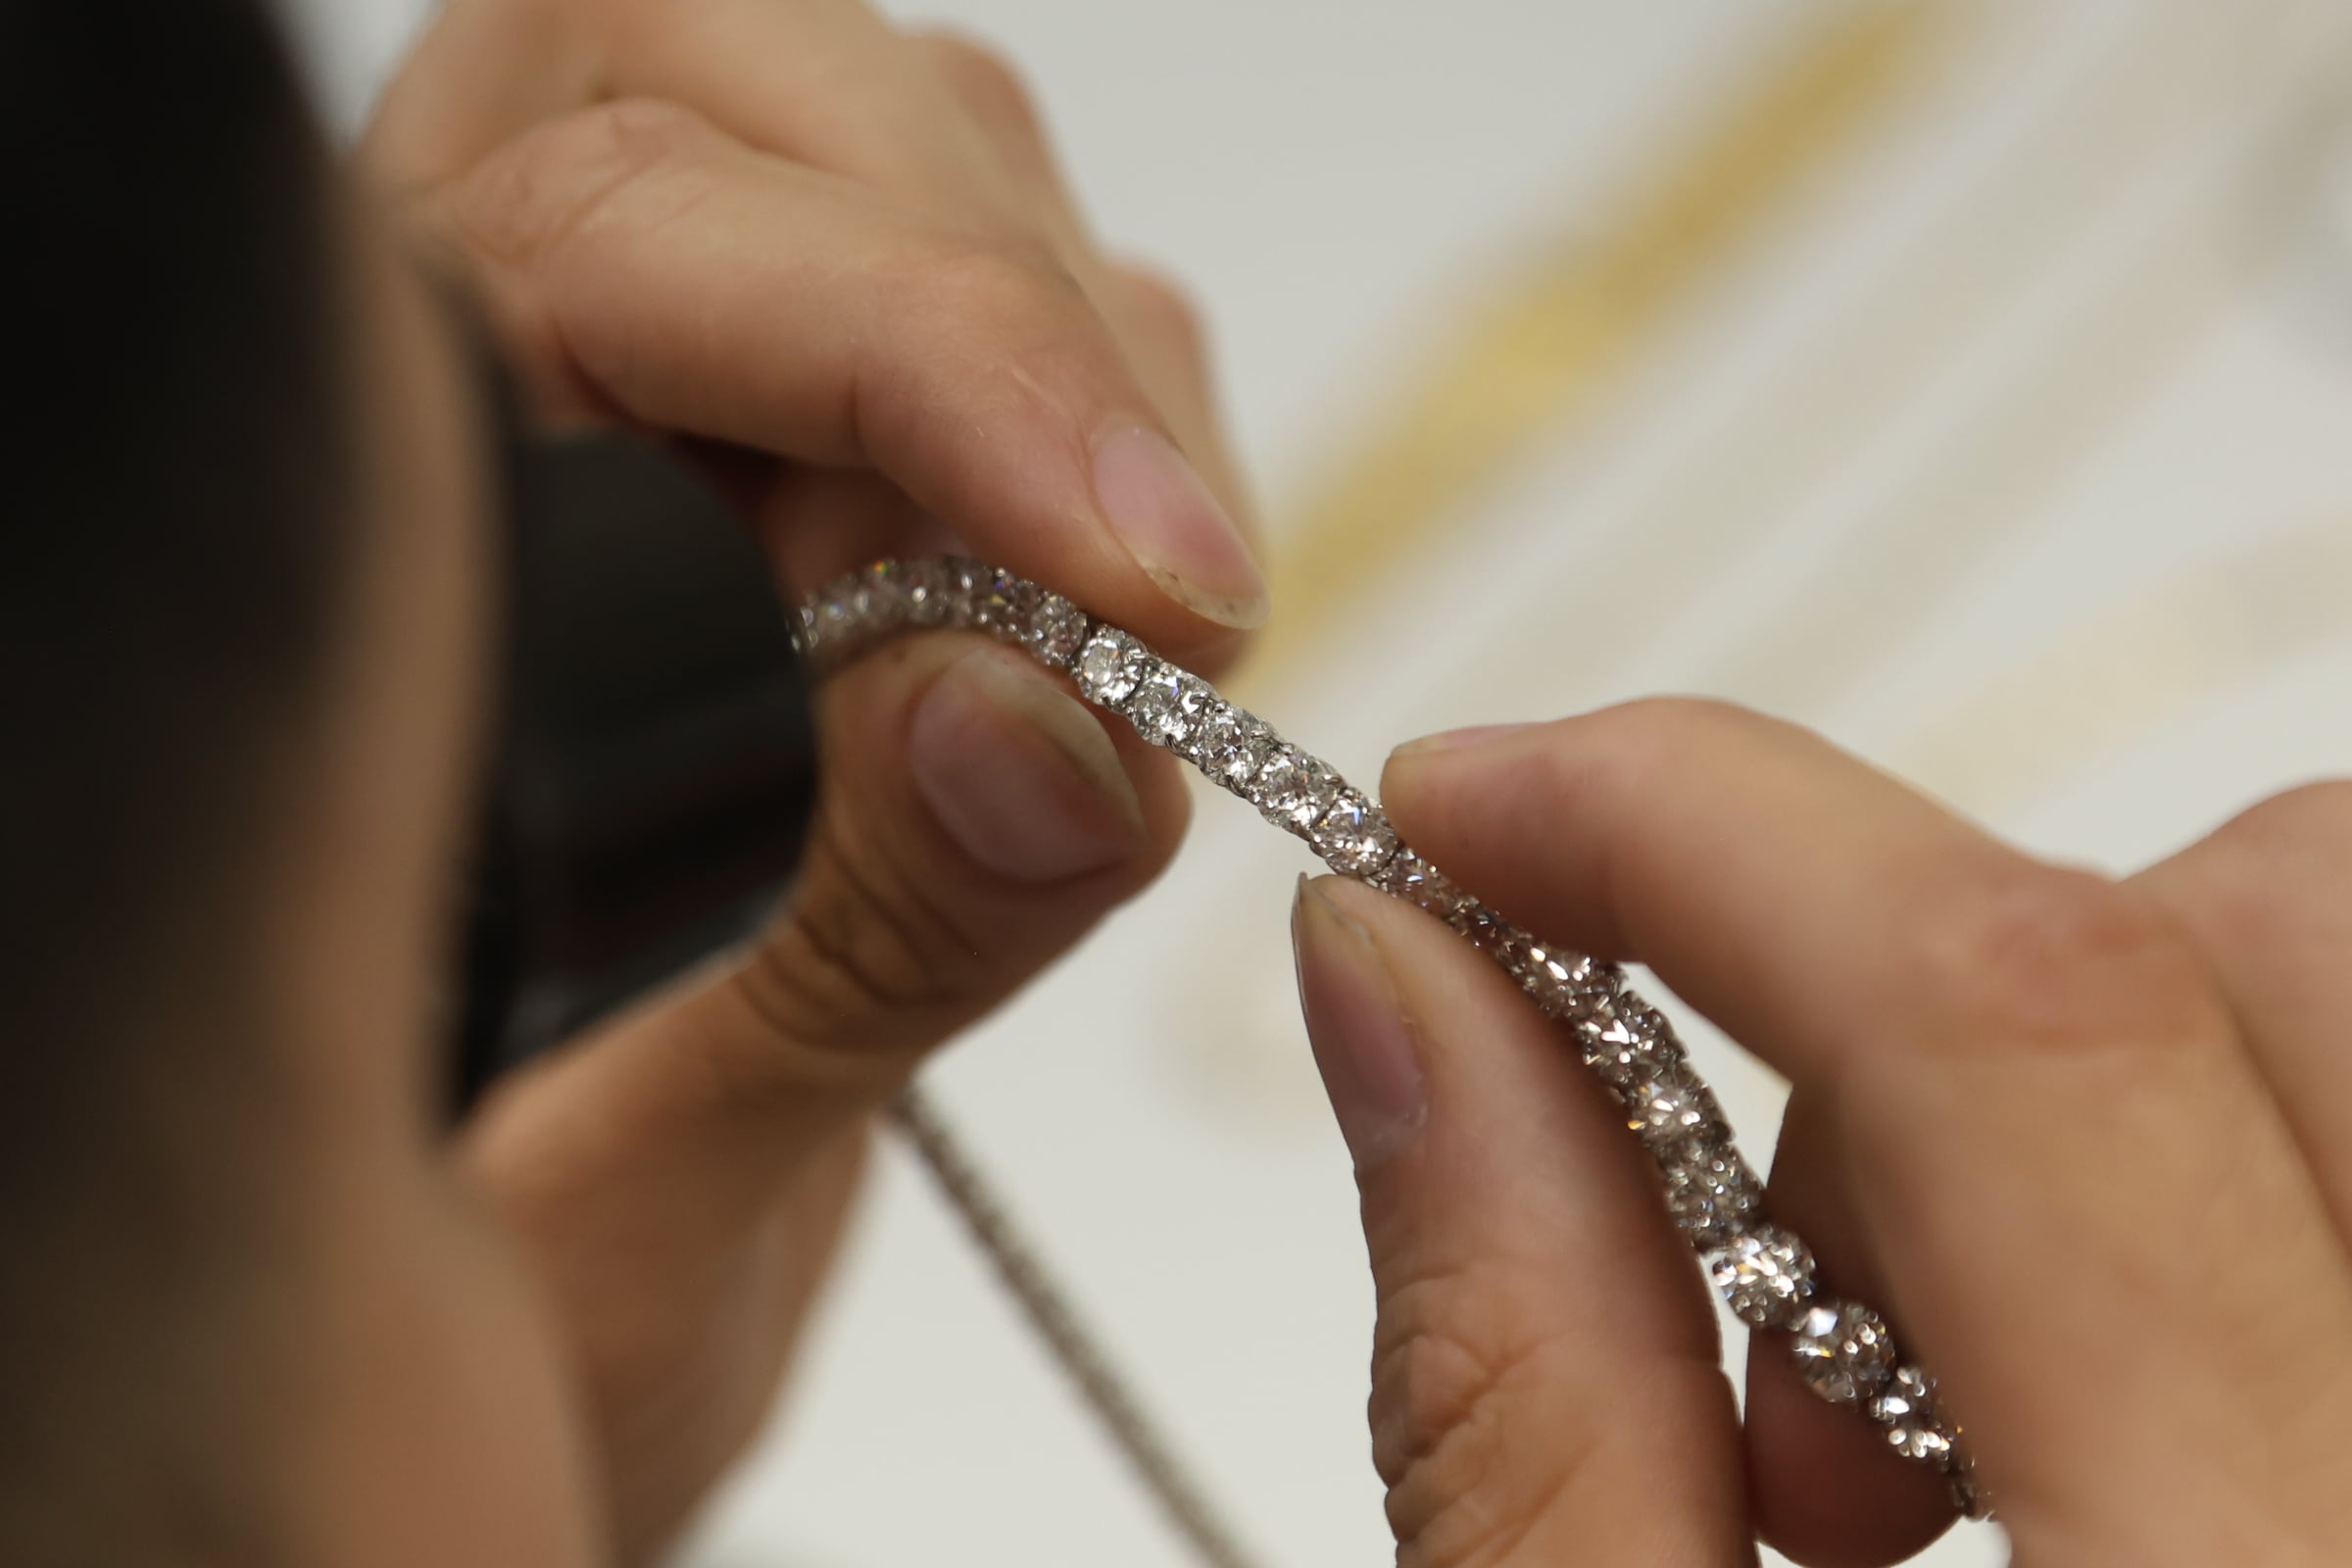
En el caso de los diamantes, los especialistas verifican su autenticidad y evalúan características como el estado de la piedra, incluida la presencia de fracturas o impurezas.
El 70% de la cartera generada por este servicio financiero, vinculado con el objetivo de inclusión financiera, corresponde a mujeres. La morosidad es inferior al 3% y los créditos otorgados ascienden, en promedio, a ¢1 millón. La cartera total supera los ¢5.000 millones.
Si el crédito no es cancelado, el banco recupera el monto mediante la venta de la alhaja, explicó Valverde.
Las personas tienen la opción de solicitar una nueva valoración de las joyas uno o dos años después de obtener el crédito.
El monto mínimo para acceder a este tipo de financiamiento es de $50 y el plazo depende del monto solicitado.
El precio no siempre es el valor de la joya
Villalobos señaló que, en una joya de diseño o de una marca reconocida, puede existir además un valor asociado con su procedencia, exclusividad o antigüedad.
Para determinar un precio razonable de venta, recomienda contar con una tasación profesional independiente y comparar las ofertas de diferentes potenciales compradores.
El mercado secundario suele valorar principalmente los componentes recuperables de la pieza y puede aplicar descuentos importantes relacionados con costos de comercialización, fundición, intermediación o riesgo.
Por ello, el analista recomienda solicitar varias cotizaciones antes de vender y conocer con claridad cuáles elementos de la pieza están siendo valorados.
Por otra parte, Valverde señaló que los cambios en los gustos y preferencias de las nuevas generaciones, así como la digitalización de los servicios, podrían reducir el uso de este tipo de financiamiento.
Sin embargo, consideró que, cuando una joya tiene un significado emocional para una persona, el servicio de pignoración del Banco Popular ofrece una alternativa para obtener liquidez sin desprenderse definitivamente de la pieza.
A su criterio, esta opción presenta una diferencia frente a las alternativas informales: una vez cancelado el crédito, la persona puede recuperar la joya que dejó como garantía.