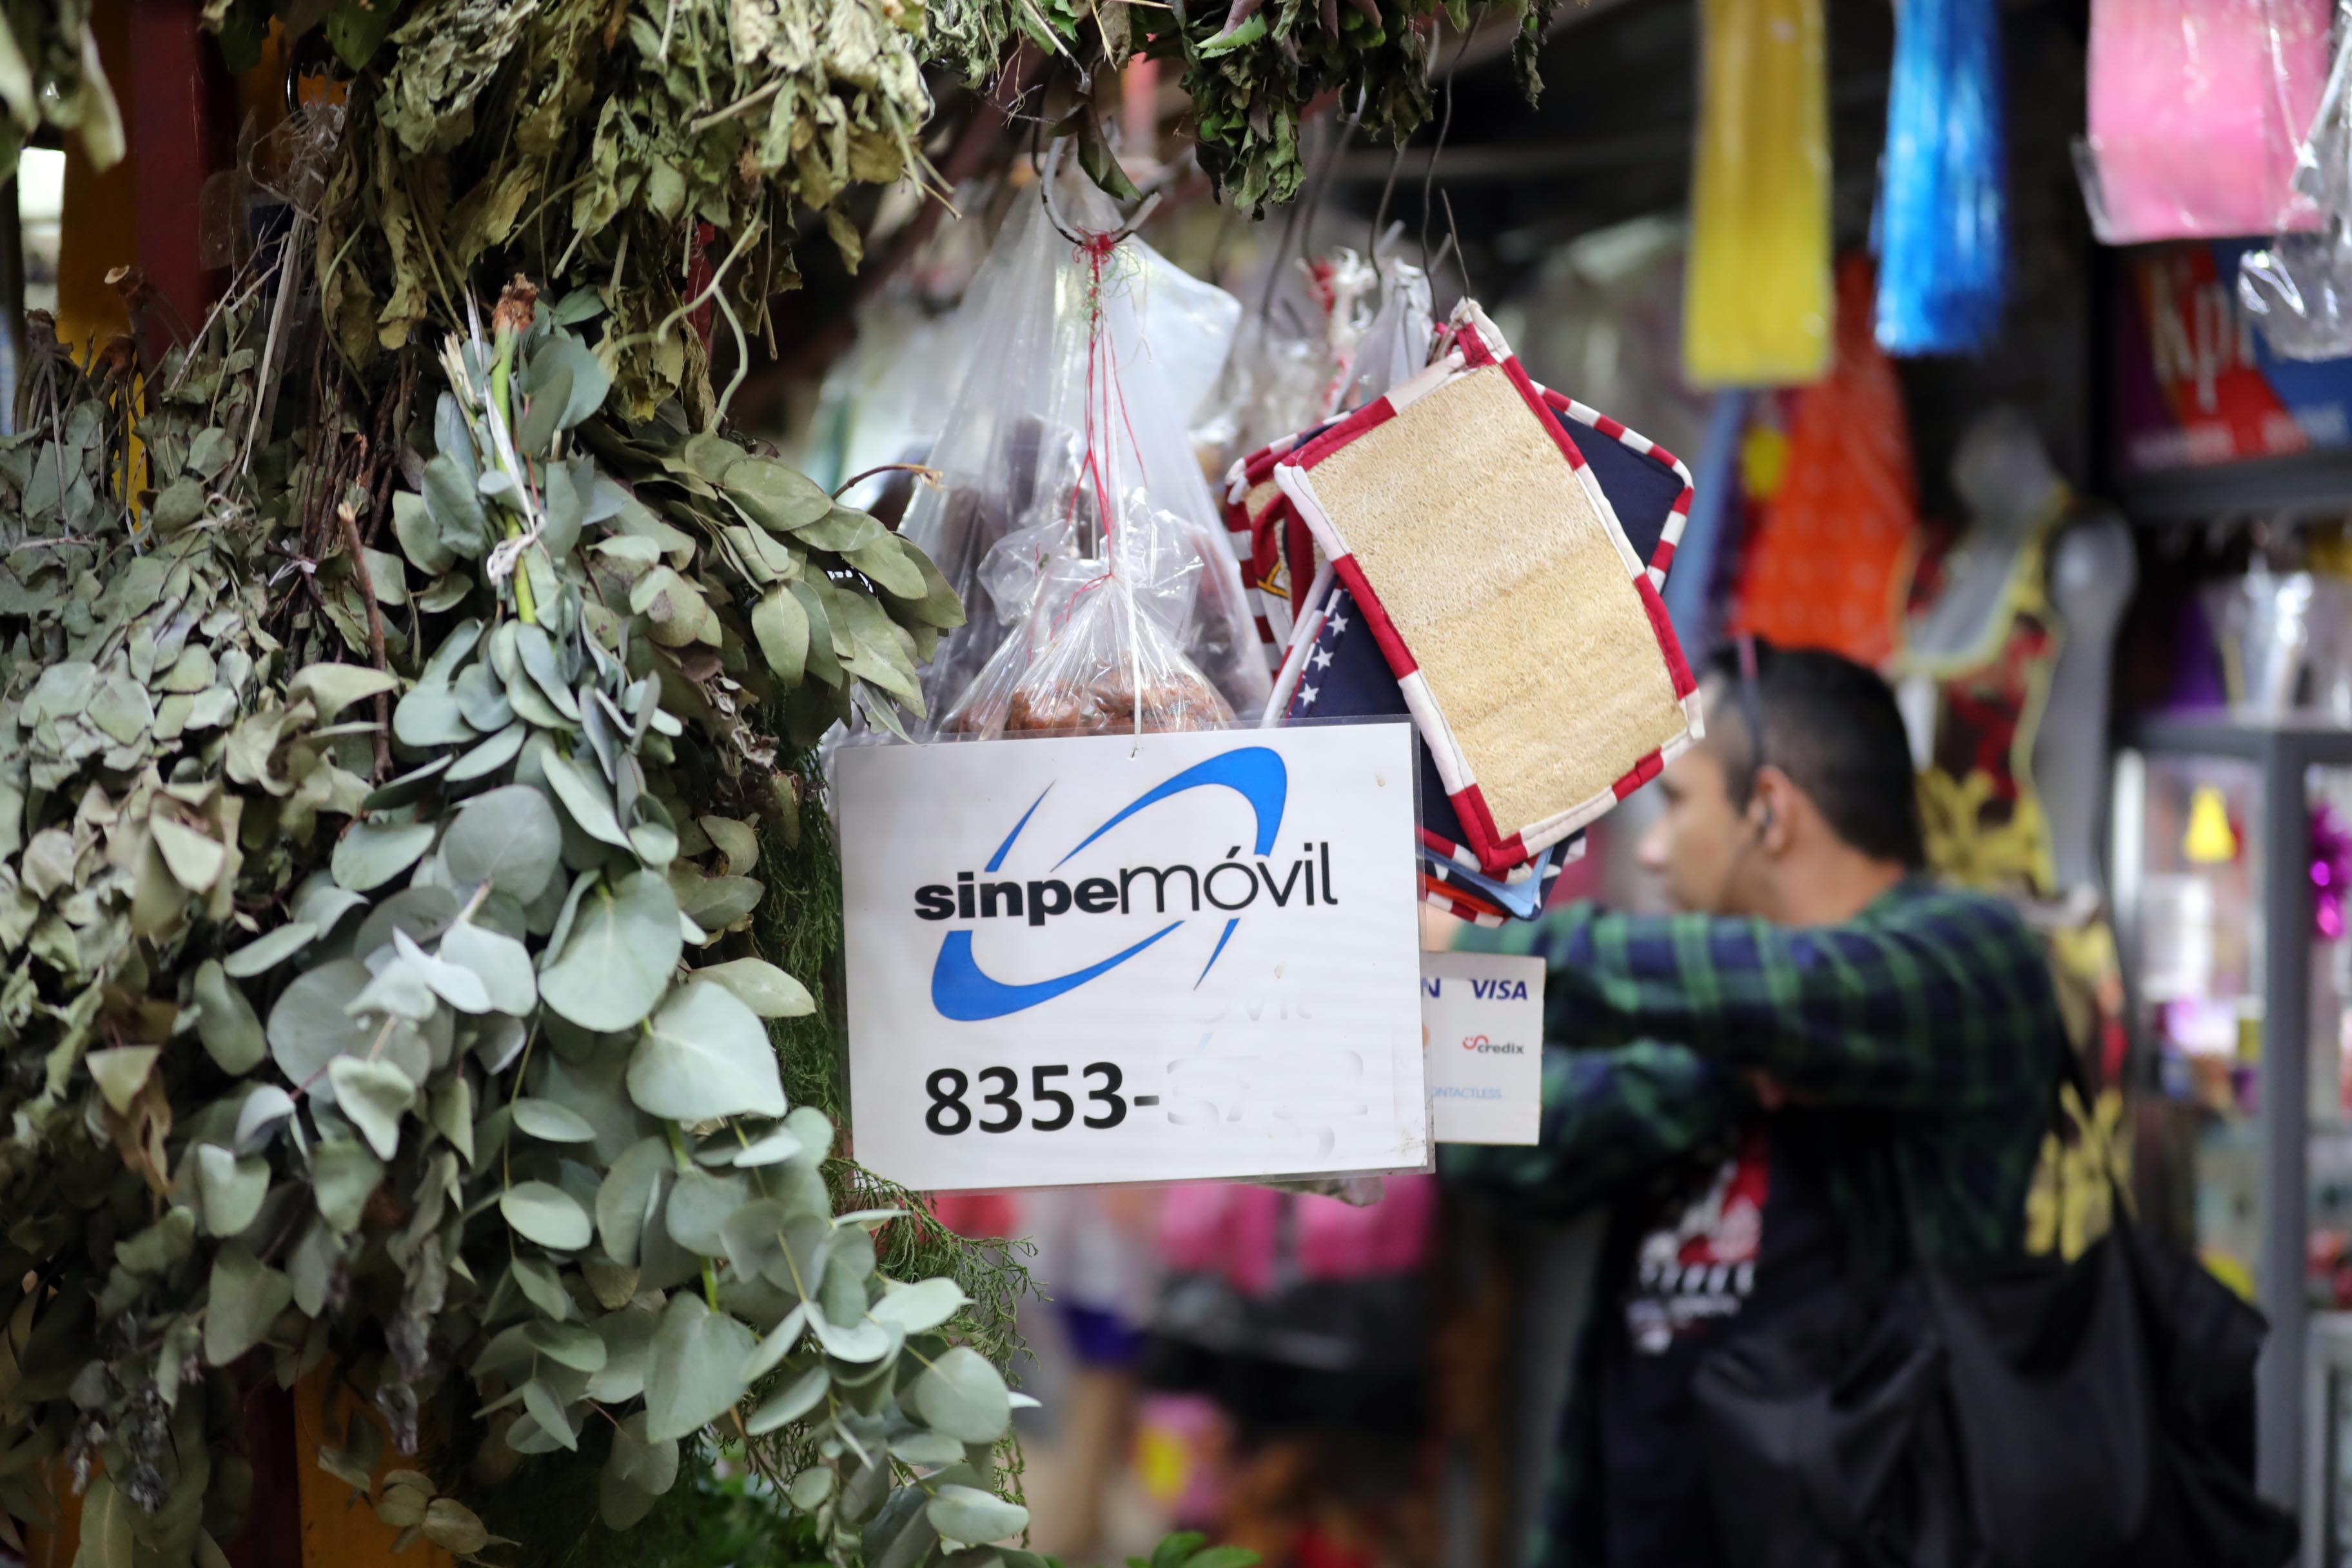
El Ministerio de Hacienda, mediante la Dirección General de Tributación, exigirá a los contribuyentes registrar los números de teléfono vinculados a Sinpe Móvil que utilicen para recibir pagos relacionados con sus actividades económicas.
Estos datos deberán consignarse en el Registro Único Tributario (RUT), durante la inscripción o mediante la modificación de la información correspondiente.
Así lo establece el Decreto Ejecutivo N.° 45953-H, publicado el 16 de octubre pasado. La disposición adiciona un inciso al artículo 22 del Reglamento del Procedimiento Tributario, que regula la obligación de inscripción de los contribuyentes.
Según la norma, la información a recabar permitirá verificar la consistencia de la información suministrada por los contribuyentes y facilitar las labores de gestión, control y fiscalización tributaria.
“Ante el uso creciente de medios de pago electrónicos vinculados a números telefónicos en el desarrollo de actividades económicas, resulta necesario y proporcional requerir el registro de dicha información en el Registro Único Tributario (RUT)”, señala el decreto.
“(Esto se debe a que es) un dato de trascendencia tributaria que contribuye a la trazabilidad de las operaciones económicas, por su relación directa con el ejercicio de las potestades de gestión, control y fiscalización atribuidas a la Administración Tributaria, permitiendo verificar la consistencia de la información suministrada por los obligados tributarios y facilitar las actuaciones dirigidas a la correcta determinación y cumplimiento de las obligaciones tributarias”, agrega.
El nuevo requisito aplica a los números telefónicos asociados a cuentas bancarias mediante Sinpe Móvil que se utilicen como medio de pago en una actividad económica.
Hacienda justifica el registro por control tributario
El decreto señala que el registro de los números telefónicos permitirá complementar la información sobre medios de pago incluida en los comprobantes electrónicos y mejorar la trazabilidad de las operaciones económicas.
La justificación de la medida se relaciona con el volumen de transacciones que se realizan mediante Sinpe Móvil.
Según estadísticas del Banco Central de Costa Rica (BCCR) citadas en el decreto, al cierre de mayo de 2026 existían 4,8 millones de suscripciones activas de teléfonos a esa plataforma. En 2025, las transacciones por esta vía sumaron ¢12,5 billones.
En ese sentido, el texto reconoce que no todas esas operaciones están vinculadas con actividades lucrativas. Sin embargo, señala que algunas transacciones sujetas al pago de impuestos no se declaran en su totalidad o corresponden a actividades informales.
Además, la identificación de los números telefónicos utilizados para recibir pagos relacionados con actividades económicas complementará, según el fisco, la información sobre medios de pago incluida en los comprobantes electrónicos.
El decreto también señala que la información estará sujeta al deber de confidencialidad tributaria establecido en el artículo 117 del Código de Normas y Procedimientos Tributarios y a las disposiciones aplicables en materia de protección de datos personales.

Hacienda tendrá tres meses para establecer el procedimiento
El decreto establece que Tributación dispondrá de un plazo máximo de tres meses, contado a partir de la entrada en vigor del decreto, para adecuar el formulario de inscripción o modificación de datos del RUT y los sistemas correspondientes.
Durante ese mismo periodo, deberá emitir la resolución general con los lineamientos para registrar los números telefónicos utilizados como medios de pago electrónicos en las actividades económicas.
Los contribuyentes que ya estén inscritos ante la Administración Tributaria tendrán un año para cumplir con el requisito. El plazo comenzará a correr a partir de la entrada en vigor de esa resolución general.
Incumplimiento puede generar sanción
El decreto establece que la falta de registro o de modificación de los datos, una vez vencidos los plazos correspondientes, dará lugar a la aplicación de las sanciones previstas en el artículo 83 del Código Tributario.
Entre ellas, se contempla una multa equivalente al 2% de sus ingresos brutos del período fiscal anterior, con un mínimo de tres salarios base y un máximo de 100. Si no se conoce el monto de los ingresos, la sanción podrá ser de 10 salarios base.