
Al menos ocho sistemas bancarios de América Latina mantienen una alta dolarización, pese a que redujeron gradualmente su dependencia de dólares. Costa Rica figura ente estas naciones, según un informe regional de Moody’s Ratings.
De acuerdo con el informe, a junio de 2026, el 37% de los depósitos en el sistema bancario costarricense estaba denominado en moneda extranjera y el 40% de los créditos minoristas (de banca de personas).
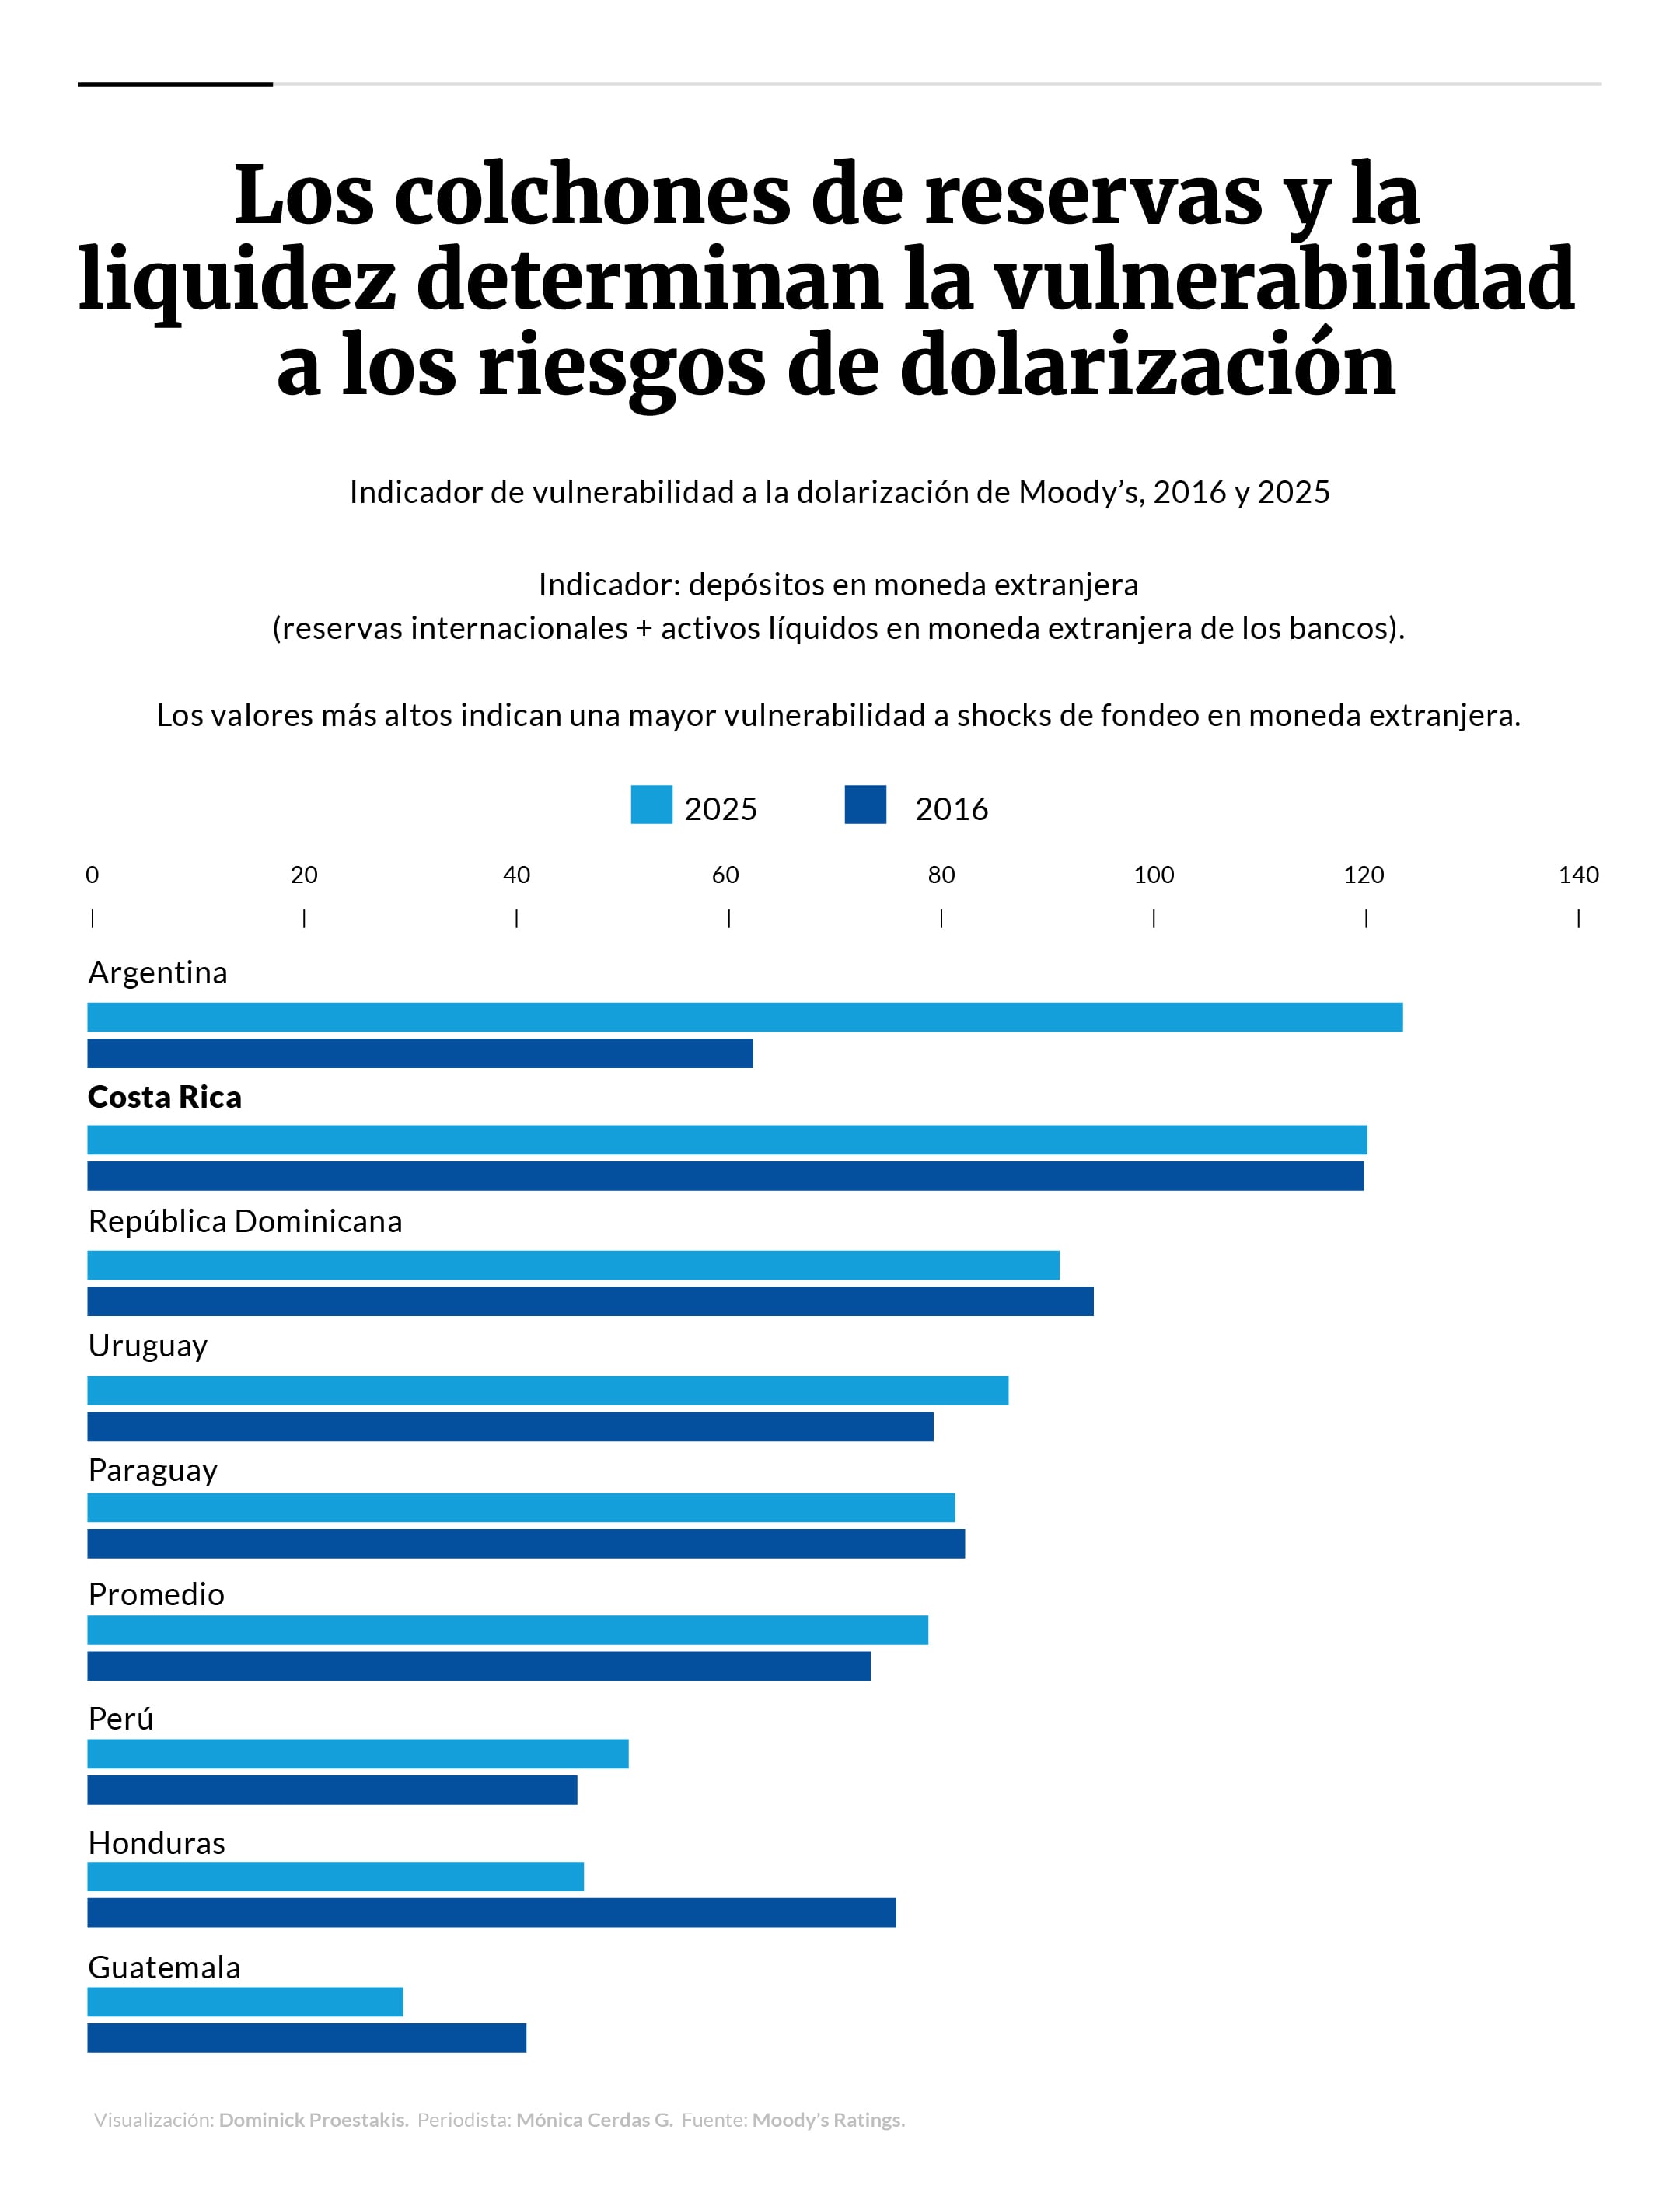
El informe de la calificadora de riesgo también incluyó un indicador de vulnerabilidad a la dolarización, en el que Costa Rica registró en 2025 un nivel relativamente elevado, solo superado por Argentina, cuyo sistema bancario presentó la mayor vulnerabilidad de la región.
La Cámara de Bancos e Instituciones Financieras de Costa Rica consideró que la dolarización, por sí sola, no significa que exista una situación de inestabilidad bancaria.
No obstante, reconoció que este tema requiere atención y una adecuada gestión de los riesgos, especialmente cuando las personas adquieren créditos en una moneda distinta a aquella en la que reciben sus ingresos.
“El Banco Central informó que, durante 2025, el sistema financiero mantuvo condiciones adecuadas de solvencia y liquidez, y que las pruebas de tensión reflejaron una capacidad aceptable para enfrentar distintos escenarios adversos”, recordó la Cámara.
La Asociación Bancaria Costarricense (ABC) también citó que el Informe Anual de Estabilidad Financiera más reciente, publicado por el BCCR, determinó que los intermediarios financieros han mostrado holguras importantes en los indicadores de liquidez en dólares y colones.
Depósitos en moneda extranjera
Los datos del BCCR muestran que los depósitos de ahorro en moneda extranjera en el sistema bancario nacional alcanzaron ¢2,39 billones en junio de 2026, frente a cerca de ¢997.204 millones al mismo mes de 2016.
Moody’s Ratings destacó que las “fuertes” entradas de inversión extranjera directa (IED) han respaldado el crecimiento de los depósitos en moneda extranjera en Costa Rica.
Actualmente, la diferencia entre las tasas de interés internas y las de Estados Unidos también podría estar influyendo en las decisiones de ahorro de las personas.
En julio de 2026, el Banco Central redujo su tasa de política monetaria (TPM) de 3,25% a 3%, mientras la de referencia de Estados Unidos se mantuvo sin cambios, en un rango de 3,5% y 3,75%.
Posteriormente, en setiembre, la Reserva Federal de Estados Unidos (Fed) aumentó su tasa a un rango de entre 3,75% y 4%, mientras el BCCR decidió mantener la suya en 3%. Con ello, la diferencia entre las tasas de referencia de ambos países se amplió a entre 75 y 100 puntos base.
Los rendimientos en los ahorros en dólares son influenciados por la tasa de referencia de la Fed, mientras que en moneda nacional incide la TPM.
El jerarca del ente emisor, Róger Madrigal, mencionó el pasado 24 de setiembre que, en términos cualitativos, cuando el rendimiento financiero favorece a una moneda, aumenta el incentivo para invertir en esta. Si la ventaja corresponde a activos denominados en dólares, puede aumentar la demanda por la divisa estadounidense.
“En la medida en que la tasa de interés, un rendimiento financiero, favorezca una moneda, se demanda más de esa moneda, menos de la otra”, explicó.
Edna Camacho, asesora económica de la Asociación Bancaria Costarricense (ABC), mencionó que, además del diferencial de tasas, se han conjugado varios factores que posiblemente están generando crecimiento de los depósitos en dólares, entre ellos mencionó la abundancia de divisas estadounidenses en el mercado y la apreciación cambiaria.
Por ello, según Camacho, es posible que las empresas y hogares que tengan excedentes se vean más incentivados a depositarlos en cuentas en dólares, en lugar de hacerlo en colones.
Vulnerabilidad a la dolarización
El informe de Moody’s incluyó un indicador de vulnerabilidad a la dolarización, donde evaluó la capacidad de los sistemas bancarios para absorber shocks de fondeo en moneda extranjera.
El análisis consideró el grado en que los depósitos en divisas están respaldados por colchones de liquidez en moneda extranjera mantenidos por los bancos y por las reservas internacionales del Banco Central.
Costa Rica registró un nivel relativamente alto en este indicador, solo superado por Argentina, y, según el estudio, un resultado elevado refleja una mayor vulnerabilidad a shocks de fondeo en moneda extranjera.
Moody’s explicó que en Costa Rica y República Dominicana, por ejemplo, el rápido crecimiento de los depósitos en moneda extranjera, relacionado con los ingresos por IED y turismo, ha superado la acumulación de reservas internacionales y de colchones de liquidez cambiaria de los bancos, aunque la cobertura de reservas “sigue siendo sólida”.
Créditos en moneda extranjera
La dolarización también se refleja en la cartera de crédito.
Según Moody’s, Costa Rica y Perú destacan en la región porque alrededor del 40% de los préstamos minoristas estaba denominado en moneda extranjera a junio de 2026. Esta proporción incrementa la exposición de los hogares y los bancos a presiones sobre el pago de las deudas.
La ABC señaló que, desde la perspectiva de los bancos, también es relevante analizar la totalidad de la cartera crediticia, y no únicamente los préstamos minoristas. Bajo esa medición, aseveró que el 29% de los créditos estaba denominado en dólares a julio de 2026.
“En cualquier caso, todos los deudores están expuestos a riesgos por variaciones no solo en el tipo de cambio sino también en el nivel de las tasas de interés en colones y dólares y, ellos toman sus decisiones sobre la moneda en la cual se endeudan con base en el comportamiento y las expectativas sobre dichas variables”, dijo la asesora económica de la ABC.
La economista agregó que los bancos cuentan con mecanismos propios y establecidos por la regulación para gestionar esos riesgos. También, explicó, realizan simulaciones para determinar cómo responderían sus indicadores financieros ante variaciones de distintas variables macroeconómicas.
Moody’s recordó que los riesgos asociados a la dolarización disminuyen cuando la volatilidad cambiaria se mantiene contenida.
Por su parte, la Cámara de Bancos recomendó que las personas que necesiten un crédito lo adquieran en la moneda en la que reciben sus ingresos, para reducir su exposición al riesgo cambiario y proteger su capacidad de pago.