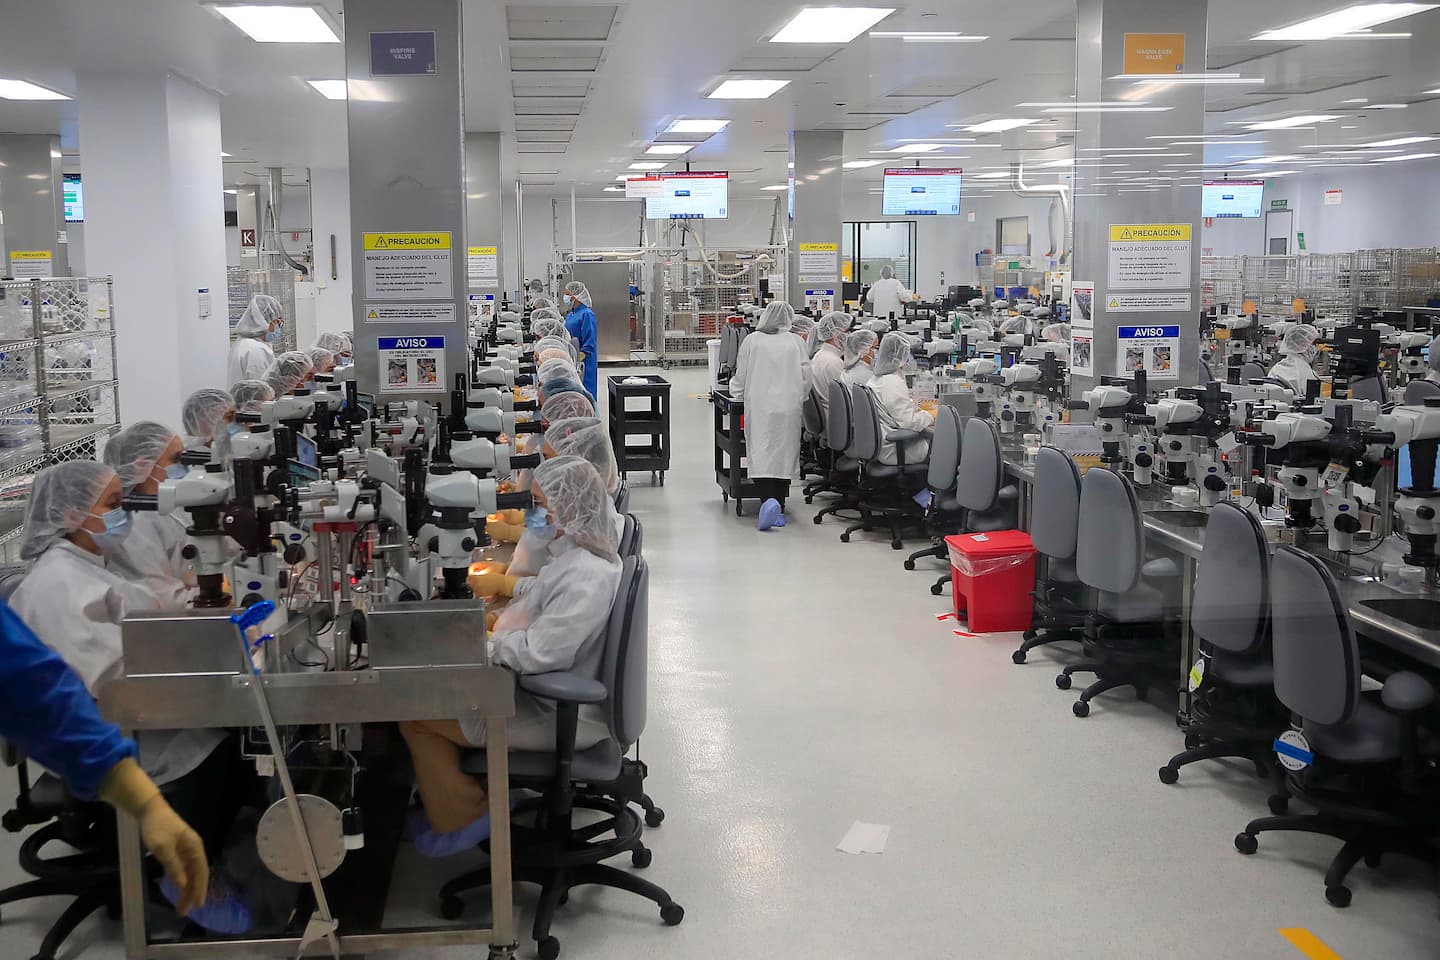
El indicador de actividad económica de setiembre sugiere que la desaceleración se detuvo. Pero el crecimiento que se perdió provenía —primordialmente— de las zonas francas, sobre las que la política económica local de corto plazo tiene poco que decir, y el que queda —el del régimen definitivo— descansa en el gasto de hogares cuyos ingresos reales cayeron y en un mercado laboral que no crea empleo.
El Índice Mensual de Actividad Económica (IMAE) de setiembre, que el Banco Central de Costa Rica (BCCR) publicó esta semana, trajo algo que no se veía desde hace más de un año: la tasa de crecimiento interanual subió. La producción —medida con la serie de tendencia-ciclo de ese indicador, que depura los movimientos estacionales e irregulares— aumentó 2,4%, frente a 2,2% en agosto, tras trece meses consecutivos de descenso desde el 5,7% de julio de 2025.
Hay más señales en la misma dirección. El ritmo de los últimos tres meses, llevado a términos anuales, alcanzó 2,3% y prácticamente igualó al interanual; en octubre de 2025 era inferior en más de tres puntos porcentuales. Seis de las quince industrias que componen el indicador aceleran y cuatro desaceleran, cuando en julio la relación era de tres a ocho. Ninguna actividad muestra hoy un ritmo reciente negativo.
No tardarán las lecturas interesadas. Unos anunciarán que lo peor ya pasó; otros recordarán que la economía crece a menos de la mitad del ritmo de hace un año. Ambas afirmaciones son ciertas y, por separado, dicen poco de la realidad y mucho de las intenciones de quienes las emiten.
Porque lo relevante no es si la economía frenó o repuntó, sino qué fue lo que se frenó.
Las zonas francas y las manufacturas en general explican la desaceleración
Las cuentas trimestrales lo muestran con claridad. En el tercer trimestre, el producto interno bruto (PIB) creció 1,9% interanual, frente a 3,0% en el segundo y 5,6% un año antes. Pero ese promedio esconde dos economías.
La del régimen definitivo —más de cuatro quintas partes de la producción y la que emplea a la inmensa mayoría de los costarricenses (las zonas francas emplean a 195.410 personas, menos de una décima parte de los ocupados, según el Banco Central)— creció 2,8%, casi lo mismo que en los seis trimestres anteriores. La de los regímenes especiales, que se había expandido 8,3% en 2024 y 12,7% en 2025, se contrajo 2,1%: su primera caída desde 2020.
Dicho sin rodeos: la economía no se desaceleró; se desaceleraron las zonas francas.
Los registros aduaneros permiten precisar qué ocurrió. Las exportaciones de bienes de los regímenes especiales crecieron 19,1% en 2025; en los primeros nueve meses de 2026 avanzan apenas 2,9% y en el tercer trimestre cayeron 2,0%. Los dispositivos médicos, que representan cerca de dos tercios de esas ventas y aumentaron 28% el año pasado, prácticamente no crecen. A ello se suman el cierre gradual de la planta de ensamble y prueba de Intel y la salida de Qorvo, cuyo peso en las exportaciones de bienes es hoy reducido: la partida de componentes electrónicos no llega a 1% del total.
El resultado es una industria manufacturera que cayó 5,6% en el trimestre y restó, por sí sola, casi un punto porcentual al crecimiento. La caída es muy distinta según el régimen: en las zonas francas la variación interanual fue de −9,7%, tras 32% un año antes; en el régimen definitivo, de −1,6%. Casi nueve décimas partes del retroceso industrial provienen de las zonas francas. El régimen que aportó cerca de la mitad de la expansión de 2025 hoy resta.

Conviene, sin embargo, evitar una simplificación: la manufactura del régimen definitivo tampoco crece. En setiembre se contraía 1,4% interanual, con caídas en alimentos y bebidas, textiles, papel y químicos. La debilidad industrial no es exclusiva del enclave exportador.
El deterioro no es reciente ni se concentra en una sola rama. La manufactura del régimen definitivo acumula nueve meses consecutivos de contracción interanual y su ritmo de los últimos tres meses es nulo: dejó de caer, pero no crece.
Alimentos y bebidas —la rama de mayor peso— retrocede 3,5% y su caída se profundiza mes a mes; textiles cae 6,6%; químicos, 3,9%; papel e imprenta, 2,1%. Solo la rama de productos metálicos, maquinaria y equipo crece con fuerza (17,2%).
Y el empleo lo confirma: según la Encuesta Continua de Empleo, la industria manufacturera ocupa hoy a unas 217.000 personas y perdió cerca de 30.000 puestos en un año. Y la pérdida no parece provenir de las zonas francas, cuyo empleo manufacturero se mantiene en torno a 74.000 puestos según los registros de la Caja Costarricense de Seguro Social: los empleos industriales que desaparecen son, sobre todo, los del régimen definitivo.
La primera causa probable es la desaceleración del gasto de consumo. El de los hogares pasó de crecer 3,8% en 2025 a 2,2% en el segundo trimestre y a 1,2% en el tercero; el de bienes no duraderos —la categoría más cercana a los alimentos y las bebidas— apenas aumenta 1,4%, frente a 1,8% el año pasado.
El mercado externo, en cambio, no parece ser el problema. Es cierto que las exportaciones de bienes del régimen definitivo cayeron 2,4% en el tercer trimestre. Pero ese retroceso es reciente y no explica nueve meses de caída de la producción. En el acumulado de enero a setiembre, las exportaciones industriales de ese régimen crecieron 6,6%. Y sus ventas a Centroamérica —un comercio esencialmente industrial— aumentaron 9,2% en el mismo periodo. Es decir, la industria local vende más afuera y, todo indica, pierde terreno en su propio mercado.
Sin embargo, hay otro factor fundamental que parece estar detrás de lo que sucede en las manufacturas que atienden la demanda local: es además un sector que enfrenta una competencia externa mayor.
Hurgar en los datos de comercio permite, al menos, entrever el desplazamiento de la producción local por importaciones. Entre enero y setiembre, las importaciones de bienes de consumo del régimen definitivo crecieron 6,3% en dólares, mientras las de materias primas e insumos para la industria cayeron 0,7%. Se importa más producto terminado y menos insumo para fabricarlo aquí.
El contraste se repite rama por rama. Las compras externas de alimentos para el consumo aumentaron 6,5% —lácteos 16,5%, carne de res 17,7%— y las de insumos para la industria alimentaria bajaron 1,1%. Las de tejidos, prendas de vestir y calzado subieron 17,2%, y las de insumos textiles cayeron 7,5%. Tampoco es un fenómeno de este año: las importaciones de lácteos y de carne de res más que se duplicaron desde 2019.
El propio IMAE ofrece un indicio en la misma dirección: el comercio de alimentos y bebidas crece 3,4% interanual, mientras la industria alimentaria del régimen definitivo cae 3,5%. Si se vende más y se produce menos, la diferencia viene de afuera.
Es un indicio, no una prueba. Las cifras están en dólares corrientes, no en volumen, y no miden cuánto del mercado local abastece cada quien. Pero con un colón más fuerte que en 2022 y un consumo que apenas crece, es difícil que más producto importado no signifique menos producto nacional.
No hace falta suponer un colón sobrevaluado para explicarlo (porque, por supuesto, no lo está). Bastan cuatro factores que se refuerzan entre sí.
El primero es la apertura externa y la desgravación arancelaria. El caso más claro es el de los lácteos: el tratado de libre comercio con Estados Unidos les dio veinte años de protección, que terminaron en enero de 2025, y las importaciones crecieron 31% ese mismo año.
El arroz recorrió el mismo calendario frente a Estados Unidos, pero la apertura general llegó antes: en agosto de 2022, la llamada Ruta del Arroz redujo el arancel de 35% a 3,5% para el grano en granza y a 4% para el pilado, cualquiera que fuera su origen. En dos años el valor de las importaciones se duplicó y, según la Corporación Arrocera Nacional (Conarroz), el área sembrada cayó a menos de la mitad.
El segundo factor es la normalización cambiaria, que devolvió a los bienes importados el precio en colones que la depreciación entre 2020 y 2022 —provocada por choques externos de magnitud considerable: la pandemia y el alza de los precios de las materias primas— había encarecido de forma transitoria.
El tercero, los costos de producir en el país —energía, logística, financiamiento, cargas sobre la planilla—, que la protección arancelaria permitía disimular.
El cuarto es menos visible: la transnacionalización de la industria alimentaria y del comercio detallista. Empresas y cadenas que operan a escala regional deciden dónde producir y a quién comprar comparando costos entre países. Como en las zonas francas, una parte creciente de esas decisiones ya no se toma aquí.
Hay un dato que resume el problema mejor que cualquier otro: según el índice del Banco Central, la manufactura del régimen definitivo produce hoy 4% menos que en su máximo de diciembre de 2007. Casi dos décadas después, esa industria no ha recuperado el nivel de entonces, mientras en ese lapso la economía en su conjunto creció 78% y el régimen definitivo, 56%. Visto de otro modo: el peso de esa industria en la actividad económica se redujo casi a la mitad.
Una brecha en cero que esconde dos realidades
Los economistas resumimos estos fenómenos con un concepto que rara vez sale de los informes técnicos: la brecha de producto, es decir, la distancia entre lo que la economía produce y lo que podría producir sin generar presiones sobre los precios —su producción potencial—. Cuando la brecha es negativa hay capacidad ociosa y desempleo; cuando es positiva, recalentamiento e inflación.
El potencial no se observa: se estima, y cada método ofrece una respuesta algo distinta. Por eso conviene usar varios y desconfiar de la precisión aparente. Nuestras estimaciones, que promedian tres filtros estadísticos, sitúan la brecha agregada prácticamente en cero: −0,3% del producto potencial, tras haber sido de 1,4% a mediados de 2025.
La cifra invita a la complacencia, pero es el promedio de dos realidades opuestas. El régimen definitivo opera en su potencial (0,3%), como lo ha hecho desde 2024. Los regímenes especiales pasaron, en un año, de producir casi 5% por encima del suyo a más de 4% por debajo.
La distinción importa más de lo que parece. Una brecha negativa suele interpretarse como demanda insuficiente y, en consecuencia, como una invitación a estimular el gasto. Aquí no lo es.
La capacidad ociosa está, precisamente, donde la política económica local no llega: empresas que venden al exterior, facturan en dólares y deciden cuánto producir según planes corporativos globales. Ninguna reducción de la tasa de interés en colones reabre una planta de ensamble ni acelera un pedido de catéteres.
Tampoco hay evidencia de que la inflación cercana a cero de los últimos años provenga de una economía deprimida. El grueso del aparato productivo opera en su capacidad normal; los precios cayeron, sobre todo, por lo que ocurrió con los bienes importados y con el tipo de cambio.
En esta dirección, la evidencia es de tres tipos. La primera es de calendario: los precios al consumidor comenzaron a caer a mediados de 2025 y acumularon dieciséis meses de variaciones interanuales negativas. Ese descenso empezó cuando la economía crecía 4,6% y producía por encima de su potencial. Los precios bajaban mientras la producción se expandía, lo contrario de lo que ocurre cuando falta demanda.
La segunda es de composición. En el tercer trimestre de 2026, los precios de los bienes en el índice de precios al consumidor caían 1,2% interanual, pero los de los servicios subían 1,2%, con aumentos de 2,7% en educación y de 1,3% en salud. Los servicios no se importan: su precio depende de los salarios y del gasto internos, y es lo primero que cede en una economía deprimida. No ha cedido.
La tercera proviene de las cuentas nacionales, que permiten ver dónde caen los precios. Los de los bienes y servicios que el país vende al exterior bajaron 9,4% en colones y los de los que compra afuera, 5,4%; los del consumo de los hogares, en cambio, prácticamente no variaron (−0,1%). Los precios que caen son los que se fijan en los mercados internacionales y se convierten a colones al tipo de cambio, no los que dependen del gasto local. La baja se origina en la frontera, no en el mostrador.
Nada de esto significa que la demanda interna sea irrelevante hacia adelante. Si el consumo sigue perdiendo ritmo, la debilidad interna podría sumarse a un fenómeno que hasta ahora ha sido, en lo fundamental, importado.
¿Capacidad ociosa o menor potencial?
Hay, además, algo más incómodo: parte de esa brecha quizá no sea tal.
Los métodos estadísticos estiman el potencial a partir de la trayectoria reciente de la producción. Si el auge de 2024 y 2025 fue un salto de una sola vez —sobre todo, plantas nuevas que alcanzaron su escala y, además, producción y exportaciones que se adelantaron ante los aranceles que Estados Unidos aplicó desde abril de 2025— y no una tendencia, esos métodos lo incorporan como si fuera permanente. Lo que hoy luce como producción por debajo del potencial sería, en realidad, un potencial que crece menos.
Una aritmética sencilla ilustra lo que está en juego. Los regímenes especiales generan cerca de 17% del PIB. Si su crecimiento tendencial pasara de 10% a 3% anual, el crecimiento potencial de toda la economía perdería algo más de un punto porcentual.
No es una predicción, sino un orden de magnitud. Pero ayuda a entender por qué un país que creció entre 4% y 5% en los dos últimos años podría descubrir que su ritmo sostenible está más cerca de 3%.
La diferencia no es semántica. Una brecha se cierra sola o con un poco de ayuda de la política monetaria; un potencial más bajo, no.
De ser el segundo el caso, un crecimiento potencial más alto requeriría de políticas mucho más complejas y de largo aliento, justo las decisiones y conversaciones incómodas que hemos postergado por décadas.
Cuatro hipótesis sobre lo que viene
¿Qué viene, entonces? Con la cautela que exigen cifras preliminares y sujetas a revisión, pueden plantearse cuatro hipótesis.
La primera: la estabilización es real, pero en un escalón más bajo. El IMAE sugiere que los regímenes especiales dejaron de caer: su crecimiento interanual es de 0,6% y su ritmo reciente mejora desde abril. Pero dejar de caer no es volver a crecer a tasas de dos dígitos. Agotado ese impulso extraordinario, la economía convergería hacia el ritmo del régimen definitivo, entre 2,5% y 3%.
No es una recesión; tampoco es el crecimiento que requiere un país con cuentas fiscales estrechas y un mercado laboral que dejó de crear empleo privado.
La segunda: el ancla puede ceder. El consumo de los hogares crece 1,2%, el ritmo más bajo desde 2021. No sorprende: como señalé en este espacio la semana pasada, el ingreso real de las familias cayó 3,5% y el empleo privado retrocede.
La demanda interna se sostiene en la construcción —la inversión en nuevas edificaciones aumenta 13%— y en una acumulación de inventarios que, junto con ajustes estadísticos, explica cerca de dos puntos del crecimiento del trimestre. Si esa acumulación resulta involuntaria, anticipa recortes de producción. A ello se suma el encarecimiento de los hidrocarburos, que reduce el poder de compra del país.
Si el régimen definitivo se enfría, la brecha dejaría de ser un asunto de zonas francas. Y probablemente abriría más espacio para la intervención de la autoridad monetaria: una brecha negativa en el régimen definitivo sí sería un problema de demanda interna, el terreno donde la tasa de interés tiene efecto.
La tercera: el debate sobre la política monetaria —casi con toda seguridad— se planteará mal. Habrá quienes pidan al Banco Central bajar más la tasa para “reactivar” y quienes le exijan no moverla porque la inflación volvió a terreno positivo en setiembre.
Con la tasa de política en 3% y expectativas de inflación cercanas a 2%, la postura es aproximadamente neutral y hay espacio para actuar si el gasto interno se debilita.
Es decir, desde la perspectiva de un banco central que actúa bajo un esquema prospectivo y guiado por los datos, aún no parece hacer falta una política expansiva: le basta una postura cercana a la neutralidad y estar preparado para actuar.
Pero conviene no pedirle peras al olmo. La política monetaria puede amortiguar un enfriamiento de la demanda; no puede sustituir un motor de crecimiento.
La cuarta: las cuentas fiscales lo resentirán. Los precios del conjunto de la producción —lo que los técnicos llamamos deflator del PIB— caen desde hace siete trimestres, de modo que el PIB medido en colones corrientes crece apenas 1%. Los impuestos se cobran sobre valores nominales y la deuda se compara con el PIB nominal.
Un crecimiento real modesto con precios a la baja estrecha la recaudación y eleva las razones de endeudamiento sin que nadie haya gastado un colón de más.
La agenda que se sigue posponiendo
Ese es, en el fondo, el problema que estos datos vuelven a poner sobre la mesa. Durante años, el país descansó en un régimen exportador exitoso para compensar el escaso dinamismo del resto de su aparato productivo. Cuando ese régimen acelera, las cifras lucen; cuando se detiene, queda a la vista una economía que crece menos de 3%, con productividad estancada y costos —energía, logística, financiamiento, trámites— que nadie se decide a enfrentar.
Nada de esto es un reproche a las zonas francas. Han hecho lo que se esperaba de ellas: atraer inversión, exportar y generar empleo calificado. El problema es lo que el país dejó de hacer mientras ellas crecían.
Una economía con dos regímenes no es, por sí misma, una anomalía. Lo es que el más grande —el que da trabajo a la mayoría— lleve años sin ganar productividad y que el más dinámico apenas se encadene con él.
Por eso la respuesta no está en más incentivos ni en la nostalgia por el dinamismo perdido, sino en la agenda que llevamos décadas posponiendo: competencia en los mercados protegidos, infraestructura, formación técnica, un replantearse la financiación de la seguridad social (para evitar que penalice el empleo) y un Estado que facilite en lugar de estorbar, pero sin que esto signifique dejar de proteger y requerir de mínimos en donde los mercados fallan o son, descaradamente, injustos.
Son reformas sin réditos inmediatos, con muchas partes interesadas opuestas y múltiples potenciales beneficiarios con poca voz; quizá por eso mismo nunca encuentran su momento.
El IMAE de setiembre nos dice que la caída se detuvo. No nos dice que existan razones para volver a subir.
Esas habrá que construirlas.